Domain unternehmergewinn.de kaufen?
Wir ziehen mit dem Projekt
unternehmergewinn.de um.
Sind Sie am Kauf der Domain
unternehmergewinn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmergewinn.de kaufen?
Wo kann man Sonor Motors Aktien kaufen?
Sonor Motors ist ein privates Unternehmen und keine Aktiengesellschaft. Daher gibt es keine Möglichkeit, Sonor Motors Aktien zu kaufen, da das Unternehmen nicht an der Börse gelistet ist. **
Wie lautet die Aufbauanleitung für die Sonor Force 507 Stage 1?
Leider kann ich keine spezifische Aufbauanleitung für die Sonor Force 507 Stage 1 finden. Es wäre am besten, sich an den Hersteller oder einen autorisierten Händler zu wenden, um eine genaue Anleitung zu erhalten. In der Regel sollten jedoch die einzelnen Komponenten des Schlagzeugs (Bassdrum, Toms, Snare, Hi-Hat, Beckenständer usw.) entsprechend den individuellen Vorlieben des Schlagzeugers und den Anweisungen des Herstellers montiert werden. **
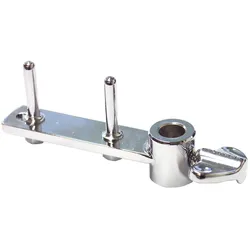
Ähnliche Suchbegriffe für Sonor-ZM6554-Woodblockhalter
Top-Angebote
Produkte zum Begriff Sonor-ZM6554-Woodblockhalter:
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie viel ist ein Sonor Phonic Schlagzeug aus dem Jahr 1975 wert?
Der Wert eines Sonor Phonic Schlagzeugs aus dem Jahr 1975 hängt von verschiedenen Faktoren ab, wie dem Zustand des Instruments, der Seltenheit und der Nachfrage auf dem Markt. Es ist am besten, einen Experten zu konsultieren oder nach ähnlichen Angeboten auf Plattformen wie eBay oder Reverb zu suchen, um eine genauere Schätzung des Wertes zu erhalten. **
-
Ist Rendite gleich Gewinn?
Nein, Rendite ist nicht gleich Gewinn. Rendite ist das Verhältnis zwischen dem erzielten Gewinn und dem eingesetzten Kapital, während Gewinn einfach der Überschuss der Einnahmen über die Ausgaben ist. Rendite berücksichtigt also die Effizienz der Kapitalnutzung, während Gewinn lediglich den finanziellen Erfolg eines Unternehmens oder einer Investition darstellt. Es ist möglich, eine hohe Rendite zu erzielen, aber dennoch keinen Gewinn zu machen, wenn die Kosten die Einnahmen übersteigen. Daher sind Rendite und Gewinn zwei unterschiedliche Kennzahlen, die jeweils verschiedene Aspekte der finanziellen Leistungsfähigkeit messen. **
-
Was sind die verschiedenen Einkommensquellen, die Menschen in den Bereichen Finanzen, Wirtschaft, Unternehmertum und persönliche Finanzen nutzen können, um ihr Einkommen zu diversifizieren und zu steigern?
Menschen können ihr Einkommen diversifizieren, indem sie in verschiedene Anlageklassen investieren, wie z.B. Aktien, Anleihen, Immobilien und Rohstoffe. Sie können auch passives Einkommen durch Dividenden, Zinsen, Mieteinnahmen und Lizenzgebühren generieren. Im Unternehmertum können sie zusätzliches Einkommen durch den Verkauf von Produkten oder Dienstleistungen, Franchise-Unternehmen oder den Aufbau passiver Einkommensströme durch Online-Marketing und E-Commerce generieren. Darüber hinaus können sie ihr Einkommen durch Nebenbeschäftigungen, freiberufliche Tätigkeiten oder den Aufbau eines eigenen Unternehmens steigern. **
-
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
Top-Angebote
Produkte zum Begriff Sonor-ZM6554-Woodblockhalter:
-
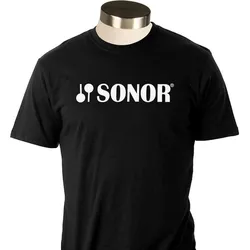
Gausmann, Ulrich: Wirtschaft und Finanzen neu gedachtWirtschaft und Finanzen neu gedacht , Wir setzen dem Great Reset des Weltwirtschaftsforums ein We, ein Wir, entgegen. Die Reihe The Great WeSet widmet sich der Gegenöffentlichkeit, die sich in vielen Bereichen des gesellschaftlichen Lebens formiert hat. Im zweiten Band stellt Ulrich Gausmann Alternativen für Wirtschafts- und Finanzsysteme vor. Gute Gründe, gegen den Kapitalismus zu sein, gibt es genug. Allein Waffenlieferungen und Kriegspolitik würden schon ausreichen. Doch das ist längst noch nicht alles: Die gesellschaftliche Erosion hat in den letzten drei Jahren in allen Lebensbereichen in einem atemberaubenden Tempo zugenommen. Die sozialen Grundlagen von Ökonomie, Politik und Gesellschaft geraten unter die Räder. Ein Ende ist vorerst nicht absehbar. Wo soll das alles nur enden? Die Antwort auf diese Frage geben viele unterschiedliche und dezentral organisierte Initiativen und Projekte, die zum Teil schon weit vor 2020, aber vor allem vermehrt in den letzten Jahren mit rasantem Tempo alternative Wirtschaftsformen und Geldsysteme etabliert haben. Die Spannbreite an Alternativen ist groß und vielgestaltig und hat eine erstaunliche Verbreitung gefunden. Der Autor stellt exemplarisch hauptsächlich Vorreiter und Initiativen aus Deutschland vor. Dabei kommen die Aktiven zum größten Teil selbst zu Wort. Die Darstellung reicht im Bereich der alternativen Wirtschaftsformen von der Sozialen Dreigliederung und Formen der Gemeinwohlökonomie, über Genossenschaften und Initiativen aus der Unternehmerschaft und einer neuen Gewerkschaftsbewegung bis zu Energiewendedörfern und Zukunftskommunen. Im Sektor Finanzen werden Vorschläge von Silvio Gesell, Tausch- und Umsonst-Ökonomien, Helfergemeinschaften, Komplementärwährungen aus Deutschland, Italien, den Niederlanden und Belgien, Vertrauensgemeinschaften und Überlegungen einer digitalen Planung der Ökonomie unter demokratischer Kontrolle vorgestellt. Das Buch schließt mit einer Einordnung dieser Initiativen unter dem Gesichtspunkt des Kampfes um die Meinungsführerschaft und beleuchtet das Mitläufertum ebenso wie die Perspektiven eines sozialen Wandels und einer "Revolution von unten". Diese kann, so der Autor, nach der Aufhebung des Belagerungszustandes zum Aufbau einer neuen Welt beginnen - wenn sie nicht schon längst begonnen hat. 'Eine spannende, engagierte, kenntnisreiche und gut verständliche Lektüre.' ~ Dr. Eugen Drewermann 'Ulrich Gausmann geht zu Menschen, die zeigen, wie die Revolution aussehen könnte, und sieht dort die neue Welt, weil er alles gelesen hat, was die Literatur an Utopien bieten kann. Anregend, wichtig, gut.' ~ Prof. Dr. Michael Meyen , Anhängerkupplungen mit Einbau > Kfz-Services & -Reparaturen , Erscheinungsjahr: 20231130, Produktform: Kartoniert, Titel der Reihe: The Great WeSet#2#, Autoren: Gausmann, Ulrich, Seitenzahl/Blattzahl: 335, Keyword: Corona; Finanzen; Geldreform; Kapitalismus; Silvio Gesell; The Great Reset; The Great WeSet; Wirtschaft, Fachschema: Wirtschaftstheorie~Geldpolitik~Währung - Währungspolitik~Wachstum (wirtschaftlich) - Wachstumstheorie~Kapitalismus~Spätkapitalismus~Humanismus, Fachkategorie: Gesellschaftliche Gruppen~Wirtschaftstheorie und -philosophie~Wirtschaftswachstum~Kapitalismus~Alternative & erneuerbare Energiewirtschaft~Humanistische und weltliche Alternativen zu Religion, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 134, Höhe: 29, Gewicht: 422, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo kann man Sonor Motors Aktien kaufen?
Sonor Motors ist ein privates Unternehmen und keine Aktiengesellschaft. Daher gibt es keine Möglichkeit, Sonor Motors Aktien zu kaufen, da das Unternehmen nicht an der Börse gelistet ist. **
-
Wie lautet die Aufbauanleitung für die Sonor Force 507 Stage 1?
Leider kann ich keine spezifische Aufbauanleitung für die Sonor Force 507 Stage 1 finden. Es wäre am besten, sich an den Hersteller oder einen autorisierten Händler zu wenden, um eine genaue Anleitung zu erhalten. In der Regel sollten jedoch die einzelnen Komponenten des Schlagzeugs (Bassdrum, Toms, Snare, Hi-Hat, Beckenständer usw.) entsprechend den individuellen Vorlieben des Schlagzeugers und den Anweisungen des Herstellers montiert werden. **
-
Wie viel ist ein Sonor Phonic Schlagzeug aus dem Jahr 1975 wert?
Der Wert eines Sonor Phonic Schlagzeugs aus dem Jahr 1975 hängt von verschiedenen Faktoren ab, wie dem Zustand des Instruments, der Seltenheit und der Nachfrage auf dem Markt. Es ist am besten, einen Experten zu konsultieren oder nach ähnlichen Angeboten auf Plattformen wie eBay oder Reverb zu suchen, um eine genauere Schätzung des Wertes zu erhalten. **
-
Ist Rendite gleich Gewinn?
Nein, Rendite ist nicht gleich Gewinn. Rendite ist das Verhältnis zwischen dem erzielten Gewinn und dem eingesetzten Kapital, während Gewinn einfach der Überschuss der Einnahmen über die Ausgaben ist. Rendite berücksichtigt also die Effizienz der Kapitalnutzung, während Gewinn lediglich den finanziellen Erfolg eines Unternehmens oder einer Investition darstellt. Es ist möglich, eine hohe Rendite zu erzielen, aber dennoch keinen Gewinn zu machen, wenn die Kosten die Einnahmen übersteigen. Daher sind Rendite und Gewinn zwei unterschiedliche Kennzahlen, die jeweils verschiedene Aspekte der finanziellen Leistungsfähigkeit messen. **
Ähnliche Suchbegriffe für Sonor-ZM6554-Woodblockhalter
-
Was sind die verschiedenen Einkommensquellen, die Menschen in den Bereichen Finanzen, Wirtschaft, Unternehmertum und persönliche Finanzen nutzen können, um ihr Einkommen zu diversifizieren und zu steigern?
Menschen können ihr Einkommen diversifizieren, indem sie in verschiedene Anlageklassen investieren, wie z.B. Aktien, Anleihen, Immobilien und Rohstoffe. Sie können auch passives Einkommen durch Dividenden, Zinsen, Mieteinnahmen und Lizenzgebühren generieren. Im Unternehmertum können sie zusätzliches Einkommen durch den Verkauf von Produkten oder Dienstleistungen, Franchise-Unternehmen oder den Aufbau passiver Einkommensströme durch Online-Marketing und E-Commerce generieren. Darüber hinaus können sie ihr Einkommen durch Nebenbeschäftigungen, freiberufliche Tätigkeiten oder den Aufbau eines eigenen Unternehmens steigern. **
-
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
-
Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
-
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.